Seguro en la renta de autos: qué cubre, qué no y cómo evitar cargos sorpresa (2026)
Qué cubre y qué no el seguro de una renta de autos en México: exclusiones, deducible, depósito de garantía y los hábitos que evitan los cargos sorpresa al devolver.
El seguro es la parte del contrato que nadie lee y la que decide cuánto pagas si algo sale mal. La mayoría de los «cargos sorpresa» al devolver un auto no son trampas: son cosas que el seguro nunca cubrió y que estaban escritas desde el principio.
Esta guía te dice qué cubre de verdad el seguro de una renta, qué queda afuera, por qué el deducible y el depósito no son lo mismo, y los tres hábitos que evitan casi todos los cargos inesperados.
Qué cubre y qué no
| ✅ Normalmente sí cubre | ❌ Normalmente no cubre |
|---|---|
| Daños a terceros (personas y bienes) | Multas de tránsito |
| Colisión, volcadura, rotura de cristales | Combustible faltante al devolver |
| Incendio no provocado y vandalismo | Manejar sin licencia vigente o bajo efectos del alcohol |
| Robo total del vehículo (con deducible) | Prestarle el auto a alguien no registrado en el contrato |
| Fenómenos naturales (granizo, inundación) | Objetos personales robados dentro del auto |
1Qué cubre el seguro básico
Responsabilidad civil: la que siempre está
Toda renta formal en México incluye responsabilidad civil: paga los daños que le causes a un tercero —otro auto, una propiedad, una persona— en un accidente. Hay un mínimo exigido por la normativa, y las pólizas que usan las empresas de renta suelen ofrecer coberturas bastante más altas que ese piso legal.
Daños al propio vehículo
La mayoría de las rentas incluyen o permiten contratar cobertura por colisión, volcadura, rotura de cristales, incendio no provocado y fenómenos naturales como granizo o inundación. Casi siempre viene con deducible.
Robo total
Suele estar cubierto, también con deducible —un porcentaje del valor del auto que pagas tú si el vehículo no aparece—. Es una de las coberturas donde más conviene saber el número exacto de antemano.
2Qué NO cubre: las exclusiones que más sorprenden
Multas de tránsito: ningún seguro las cubre. Son tuyas, sin excepción, y pueden llegarte semanas después.
Combustible faltante: tampoco. No es un siniestro, es un cargo de servicio, y casi siempre te lo cobran a un precio por litro más alto que el de la gasolinera.
Mal uso del vehículo: esta es la que más caro sale y la que menos gente registra. Manejar sin licencia vigente, bajo efectos del alcohol, fuera de los caminos permitidos, o prestarle el auto a alguien que no está en el contrato. Si pasa algo en cualquiera de esos casos, el seguro puede negarse a pagar por completo y los daños quedan 100% a tu cargo.
Objetos personales: el celular, la laptop o el equipaje que dejes dentro no están cubiertos por el seguro del vehículo. Para eso hace falta un seguro de viajero o de hogar aparte.
3Deducible y depósito no son lo mismo
Confundirlos es el error más común, así que vale separarlos con claridad:
Deducible
El monto que pagas tú si el auto sufre un daño cubierto. Es un gasto real, pero solo aparece si pasa algo.
Depósito de garantía
Una preautorización que se bloquea en tu tarjeta al recoger el auto y se libera al devolverlo en buen estado. No es un cobro: no pierdes ese dinero, pero no lo puedes usar durante el viaje, y el banco puede tardar días hábiles en liberarlo.
Un dato que conecta los dos: en las rentadoras tradicionales, mientras menos cobertura contratas, más alto es el depósito que te bloquean. Ahorrarte el seguro opcional no sale gratis: lo pagas en límite de tarjeta inmovilizado. Lo comparamos en detalle acá.
4Cómo evitar cargos sorpresa
Casi todos se evitan con tres hábitos que toman cinco minutos en total.
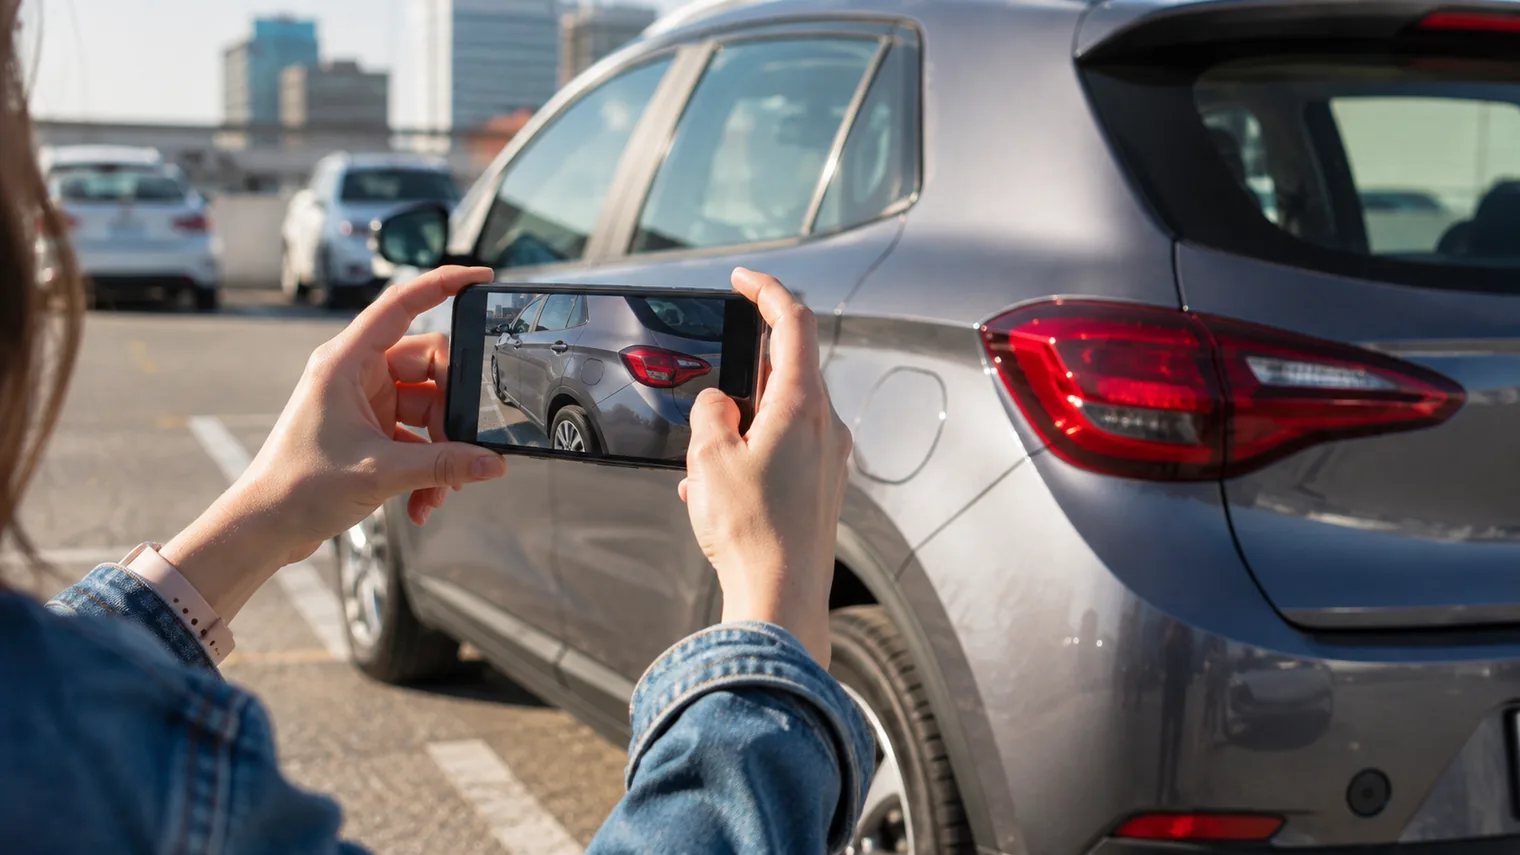
1. Fotografía o graba el auto completo, al recibir y al devolver
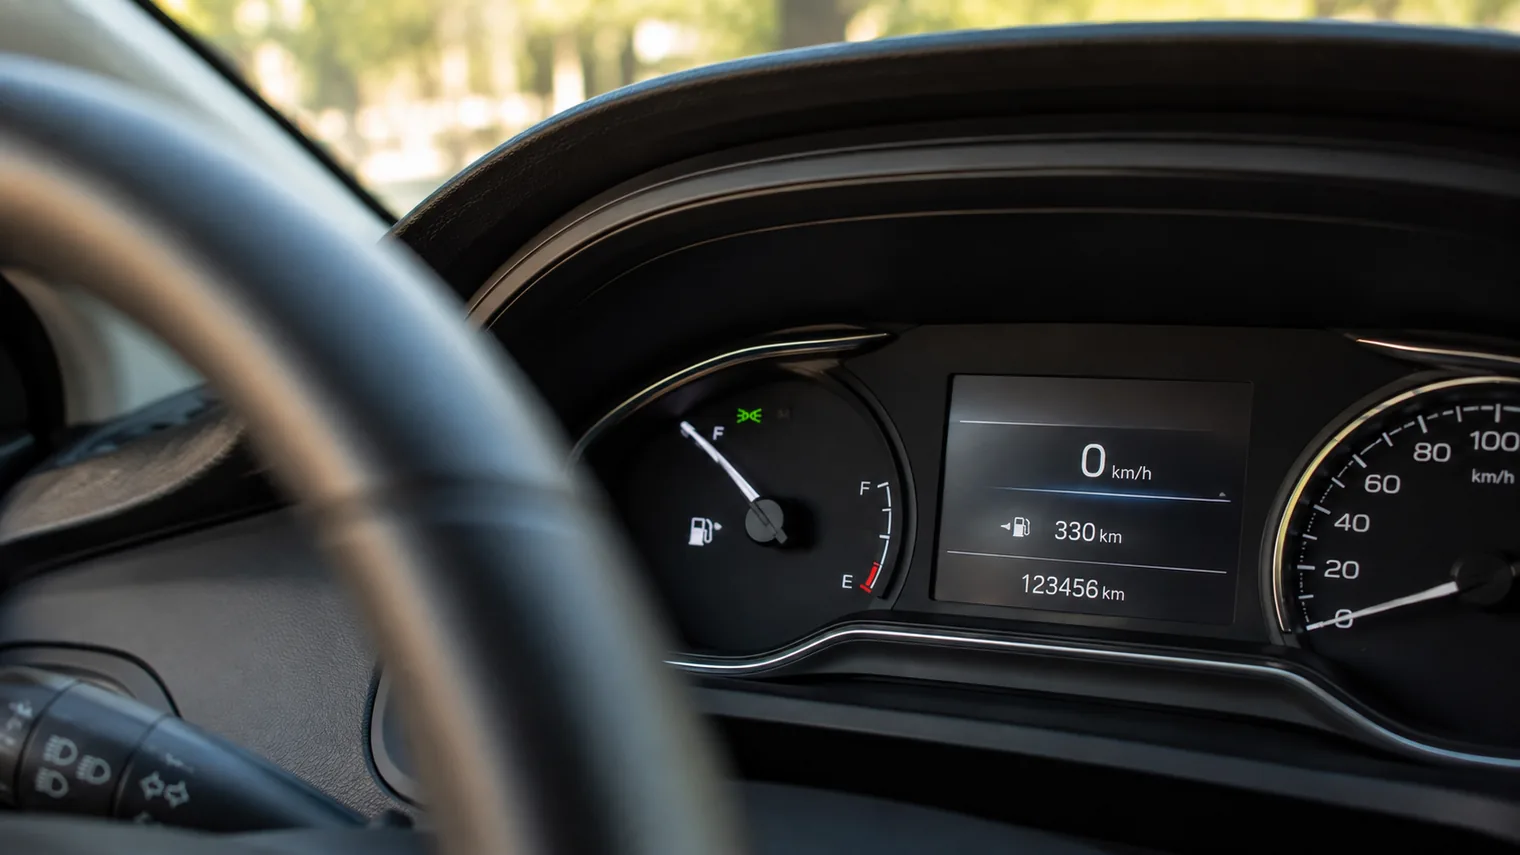
Las cuatro esquinas, el techo, los rines, el parabrisas, el interior y el tablero con el kilometraje y el nivel de combustible. Si ya hay un golpe o rayón al recogerlo, avísalo antes de arrancar para que quede registrado; de lo contrario te lo pueden cobrar al devolver.
2. Devuelve con el mismo nivel de combustible
Es el cargo evitable más común y el más caro por litro. Lo más limpio es lleno por lleno, con foto del medidor en las dos puntas.
3. Haz la inspección de devolución acompañado
No dejes las llaves y te vayas. Que el anfitrión o el encargado revise el auto contigo presente: si hay algún cargo, que quede claro en el momento y no días después por mensaje.
5El seguro de tu tarjeta de crédito
Algunas tarjetas premium ofrecen cobertura complementaria para renta de autos. Puede servir, pero con tres advertencias.
Suele exigir que pagues la renta completa con esa misma tarjeta. Si pagas con otra, o partido, se cae la cobertura.
Tiene exclusiones propias: a veces no cubre ciertos tipos de vehículo, ni rentas que superen determinada cantidad de días.
No reemplaza la responsabilidad civil de la renta: en general solo complementa el deducible de daños materiales.
Si vas a apoyarte en esto, lee la póliza de tu tarjeta antes del viaje, no cuando ya pasó algo.
6Qué revisar en el contrato antes de firmar
Cinco puntos concretos, en orden de importancia:
1. El deducible. No basta con que «haya seguro»: cuánto pagarías tú en el peor caso, por daño y por robo.
2. El depósito. Cuánto bloquean y cuándo lo liberan.
3. Quién puede manejar. Si van a turnarse, que todos los conductores estén registrados.
4. La política de combustible. Lleno por lleno es lo más común y lo más barato.
5. Qué hacer en caso de accidente. A quién llamar, qué fotos tomar y si hay que levantar un reporte. Averiguarlo antes vale más que buscarlo en el momento.
7Cómo funciona en el modelo entre particulares
En una plataforma entre particulares como TripWip, la cobertura está atada al auto que publica cada anfitrión, no a una póliza genérica de agencia. Eso tiene una ventaja concreta: puedes preguntarle directamente al dueño qué incluye, cuál es el deducible y qué pasa si algo sale mal, todo antes de pagar y por escrito en el chat.
La contracara es que no asumas que es igual en todos los autos: como cada anfitrión publica el suyo, conviene confirmarlo caso por caso. Si quieres el detalle de cómo funciona la cobertura en este modelo, lo explicamos en esta guía.
Sigue leyendo
- Cómo funciona el seguro de TripWip — qué incluye la cobertura en el modelo entre particulares.
- TripWip vs rentadoras tradicionales — requisitos, depósito y cómo se arma el precio en cada modelo.
- Rentar en México sin tarjeta de crédito — el paso a paso con débito.
- Qué documentos necesitas si vienes de otro país — los requisitos para extranjeros.
¿Listo para rentar sin sorpresas?
En TripWip cada auto muestra qué cobertura incluye desde la ficha de la reserva, y resuelves dudas de seguro directo con el anfitrión antes de pagar. Sin depósitos gigantes y desde los 21 años.
Ver autos disponibles en México →Preguntas frecuentes
¿Es obligatorio el seguro para rentar un auto en México?
Sí. La normativa exige un mínimo de seguro de responsabilidad civil, que es el que cubre los daños que le causes a un tercero, y toda renta formal lo incluye en el precio. Lo que varía de una renta a otra es si además contratas cobertura de daños al propio vehículo o de robo total, que suelen ser opcionales y son justamente las que determinan cuánto te bloquean en la tarjeta como depósito.
¿Qué diferencia hay entre el deducible y el depósito de garantía?
Son cosas distintas y confundirlas sale caro. El deducible es el monto que pagas tú si el auto sufre un daño cubierto por el seguro: es un gasto real, pero solo aparece si pasa algo. El depósito de garantía es una preautorización que se bloquea en tu tarjeta al recoger el auto y se libera al devolverlo en buen estado: no es un cobro, pero durante el viaje no puedes usar ese dinero. Pregunta siempre por los dos montos, no por uno solo.
¿Qué pasa si choco un auto rentado y no tengo cobertura adicional?
La responsabilidad civil cubre los daños que le causaste a terceros, pero los daños al auto que rentaste corren por tu cuenta si no contrataste cobertura de daños materiales. Con esa cobertura contratada, tu exposición se limita al deducible. Por eso, antes de descartar el seguro opcional para ahorrar, conviene mirar cuánto sería el deducible y cuánto sube el depósito bloqueado si no lo tomas.
¿El seguro cubre mis objetos personales dentro del auto?
No. El seguro del vehículo cubre el vehículo y los daños a terceros, no lo que dejes adentro: celular, laptop, equipaje o cámara quedan fuera. Para eso necesitarías un seguro de viajero o una cobertura de tu seguro de hogar que incluya bienes fuera del domicilio. La recomendación práctica es simple: no dejes objetos de valor a la vista ni dentro del auto estacionado.
Sobre el autor
Ignacio Muttoni
SEO Writer en TripWip. Estudiante de Licenciatura en Negocios Digitales en la Universidad ORT del Uruguay.
Montos, requisitos, coberturas y políticas de renta varían según la empresa, el anfitrión y la póliza vigente, y se actualizan con frecuencia. Esta guía es orientativa: confirma siempre las condiciones concretas de tu contrato antes de reservar.
Descargá la app de TripWip
Reservá tu próximo auto en minutos.
Seguí leyendo
 Tripwip Recomienda
Volkswagen Vento en Ciudad de México: ficha completa y precio en TripWip
Características reales, precio y condiciones de este auto publicado hoy en TripWip
4 min de lectura Tripwip Recomienda
Suzuki Vitara en Cancún: ficha completa y precio en TripWip
Características reales, precio y condiciones de esta camioneta 4x4 publicada hoy en TripWip
4 min de lectura Tripwip Recomienda
Renault Kwid en Ciudad de México: ficha completa y precio en TripWip
Características reales, precio y condiciones de este auto publicado hoy en TripWip
5 min de lectura